
Là công ty chứng khoán đầu tiên được cấp phép tại Việt Nam năm 1999, CTCP Chứng khoán Bảo Việt (BVSC, H: BVS) từng nằm trong nhóm dẫn đầu thị trường, với thị phần môi giới khoảng 10% và cổ phiếu BVS có thời điểm đạt thị giá hàng trăm nghìn đồng/cổ phiếu.
Sau 27 năm, doanh nghiệp vẫn duy trì hoạt động và có lãi, nhưng khoảng cách về vốn và thị phần với các "đối thủ" trong ngành ngày càng rõ. Kết quả kinh doanh 9 tháng đầu năm 2026 giảm gần 59%, trong bối cảnh kế hoạch tái cơ cấu từ công ty mẹ có thể mở ra một chặng đường mới.
Từ vị thế tiên phong
Ngày 1/10/1999, BVSC được cấp giấy phép thành lập. Gần hai tháng sau, doanh nghiệp nhận giấy phép hoạt động kinh doanh chứng khoán số 01/GPHĐKD ngày 26/11/1999. Đây là công ty chứng khoán đầu tiên được cấp phép tại Việt Nam, trước khi thị trường chứng khoán chính thức đi vào hoạt động.
Với đội ngũ ban đầu gồm 7 cán bộ từ Bảo hiểm Việt Nam (nay là Tập đoàn Bảo Việt), BVSC tham gia cùng cơ quan quản lý và Trung tâm Giao dịch chứng khoán Tp.HCM xây dựng những quy trình nghiệp vụ đầu tiên cho thị trường.
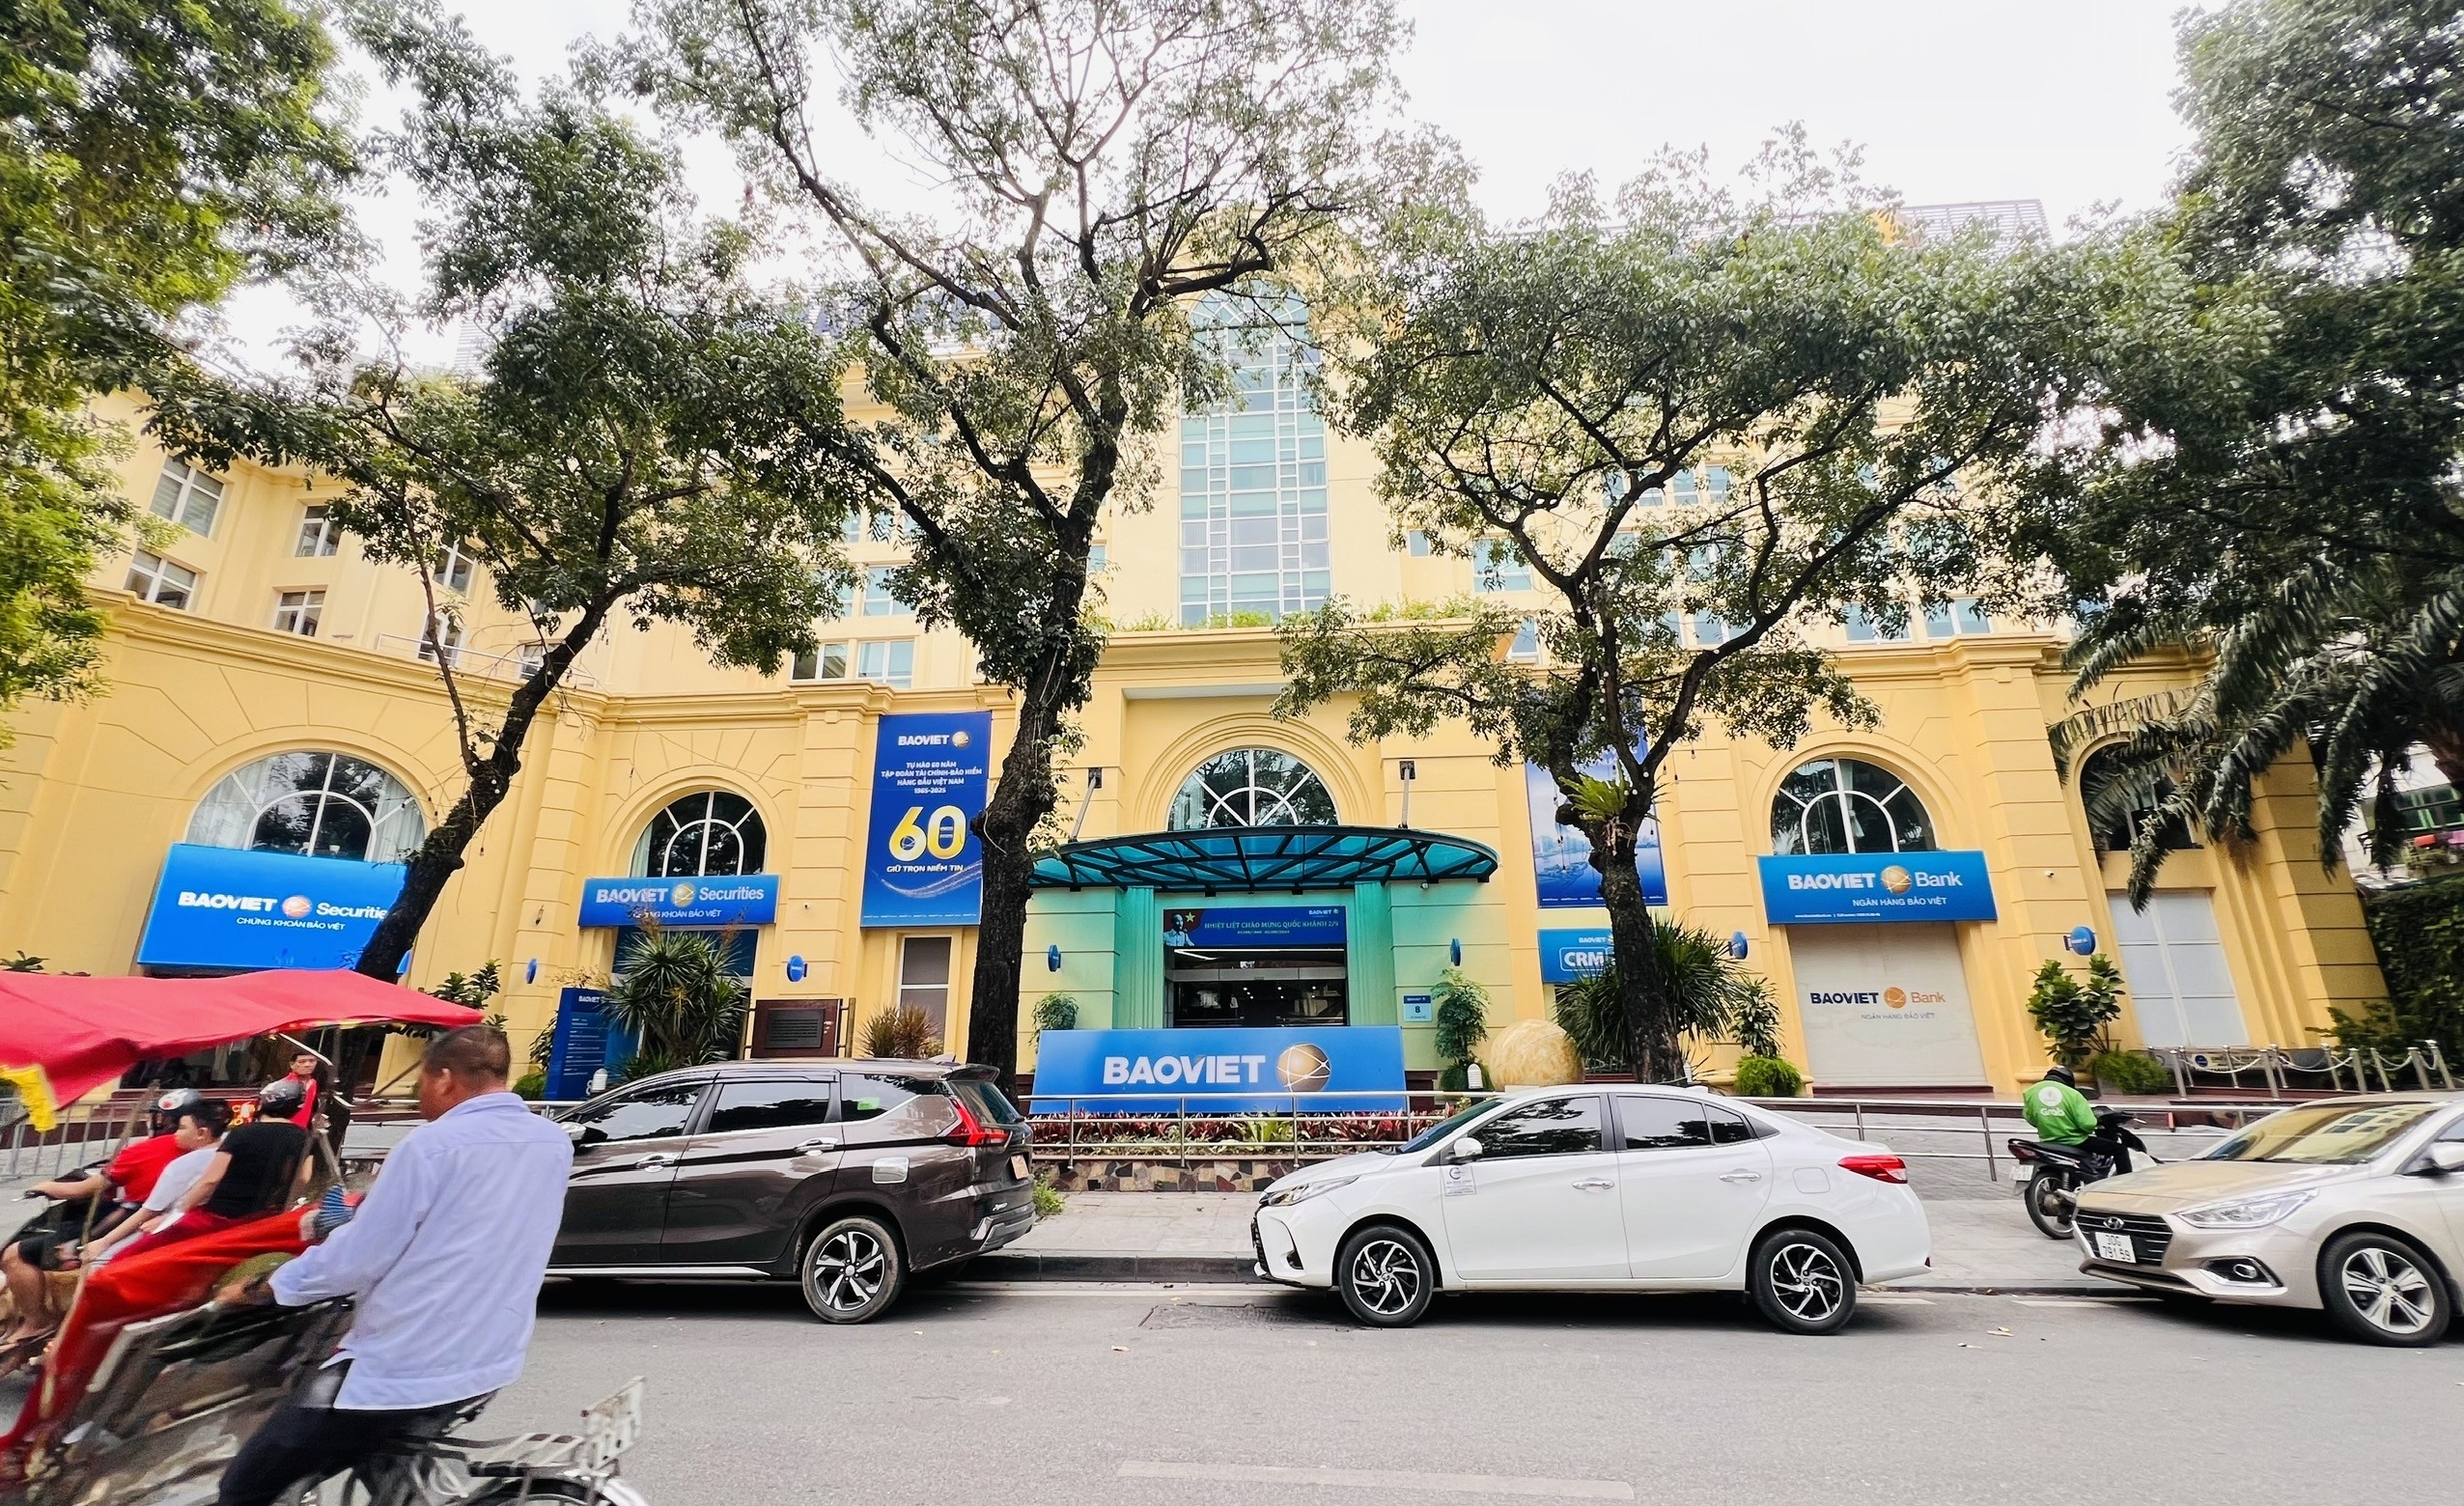
BVSC có lợi thế của doanh nghiệp tiên phong cùng sự hậu thuẫn từ Tập đoàn Bảo Việt.
BVSC là đơn vị tư vấn cổ phần hóa và niêm yết cho nhiều doanh nghiệp, trong đó có doanh nghiệp FDI như Công ty Cổ phần Dây và cáp điện Taya. Công ty cũng tham gia tư vấn niêm yết cho những doanh nghiệp thuộc nhóm đầu tiên lên HoSE như HAP, HAS, BTC và các doanh nghiệp đầu tiên giao dịch trên HNX năm 2005 như Xi măng Bỉm Sơn, Bút Sơn, Gas Petrolimex.
Khi thị trường bước vào giai đoạn tăng trưởng mạnh từ năm 2006, lợi thế đi trước giúp BVSC nhanh chóng mở rộng hoạt động. Doanh thu tăng từ khoảng 26 tỷ đồng năm 2005 lên 400 tỷ đồng năm 2007; lợi nhuận sau thuế đạt 215 tỷ đồng, so với 10 tỷ đồng hai năm trước đó. ROE lên tới 41,9%, còn thị phần môi giới có thời điểm xấp xỉ 10%, đưa công ty vào nhóm 5 doanh nghiệp dẫn đầu.
Cổ phiếu BVS cũng trở thành một trong những mã được chú ý trên thị trường. BVS lên sàn HNX ngày 18/12/2006 với giá chào sàn đạt 299.500/cổ phiếu. Ngày 7/12/2007, thị giá cổ phiếu từng chạm mức 600.000 đồng/cổ phiếu (giá chưa điều chỉnh).
Những kết quả này gắn với giai đoạn thị trường chứng khoán tăng nóng, khi nhu cầu đầu tư và các hoạt động tư vấn, phát hành cùng mở rộng. Cơ cấu doanh thu của BVSC khi đó cũng khá đa dạng, với đóng góp từ bảo lãnh phát hành, tư vấn, môi giới và tự doanh. Tuy nhiên, sự tăng trưởng nhanh cũng đặt doanh nghiệp trước những rủi ro khi thị trường đảo chiều.
Cú sốc và lựa chọn thận trọng
Năm 2008, thị trường chứng khoán suy giảm sâu, kéo theo sự thay đổi lớn trong hoạt động của BVSC. Doanh thu công ty giảm còn 214 tỷ đồng, trong khi chi phí hoạt động lên tới 589 tỷ đồng. Khoản lỗ ròng ghi nhận trong năm là 452 tỷ đồng, chủ yếu liên quan đến hoạt động đầu tư và trích lập dự phòng.
Sau một năm 2009 phục hồi với lợi nhuận 174 tỷ đồng, BVSC tiếp tục lỗ trong hai năm 2010 và 2011, lần lượt 93 tỷ đồng và 100 tỷ đồng. Lỗ lũy kế cuối năm 2011 lên tới 313 tỷ đồng. Cùng thời gian này, thị phần môi giới của công ty giảm mạnh so với mức khoảng 10% trước khủng hoảng.
BVSC từng tăng vốn điều lệ từ 150 tỷ đồng lên 450 tỷ đồng, sau đó nâng lên 722 tỷ đồng vào cuối năm 2009 thông qua phát hành cổ phiếu thưởng. Đây cũng là lần tăng vốn gần nhất. Từ đó đến hết quý III/2026, vốn điều lệ của công ty vẫn giữ nguyên ở mức 722 tỷ đồng.
Việc giữ nguyên vốn điều lệ 722 tỷ đồng suốt gần hai thập kỷ giúp BVSC tránh pha loãng và duy trì đòn bẩy vừa phải, nhưng cũng giới hạn năng lực cho vay ký quỹ, thứ vũ khí chính trong cuộc đua thị phần môi giới. Sự an toàn ấy cũng không trọn vẹn: rủi ro lớn nhất của BVSC, từ 2008 đến nay, vẫn nằm ở mảng tự doanh.
Sau giai đoạn thua lỗ, BVSC chuyển hướng sang tập trung vào hoạt động dịch vụ, công nghệ thông tin và môi giới, đồng thời từng bước thu hẹp hoạt động tự doanh.
Sự điều chỉnh này giúp BVSC dần ổn định trở lại. Từ năm 2012, công ty duy trì lợi nhuận dương liên tục và đến năm 2015 đã xóa hết lỗ lũy kế. Lợi nhuận sau thuế chưa phân phối chuyển từ âm 313 tỷ đồng cuối năm 2011 sang dương 81 tỷ đồng sau bốn năm.
Dù vậy, quá trình phục hồi diễn ra khá thận trọng. Trong giai đoạn 2012-2020, lợi nhuận sau thuế chủ yếu dao động từ 77-136 tỷ đồng mỗi năm. Vốn chủ sở hữu tăng từ 1.126 tỷ đồng lên 1.875 tỷ đồng, chủ yếu nhờ lợi nhuận giữ lại.
Trong khi BVSC ưu tiên củng cố hoạt động và duy trì quy mô vốn, thị trường chứng khoán bước sang một giai đoạn cạnh tranh khác. Nhiều công ty chứng khoán liên tục tăng vốn, mở rộng cho vay ký quỹ và đầu tư vào công nghệ. Những yếu tố từng giúp BVSC tạo dựng vị thế ban đầu vì thế dần không còn đủ để duy trì lợi thế. Theo bảng xếp hạng của HOSE, lần cuối BVSC có mặt trong TOP 10 thị phần môi giới cả năm là năm 2019.
Giai đoạn 2021-2025 ghi nhận sự cải thiện rõ hơn về kết quả kinh doanh của BVSC. Năm 2021, doanh thu hoạt động đạt 1.138 tỷ đồng và lợi nhuận sau thuế đạt 283 tỷ đồng, đều là mức cao nhất trong lịch sử công ty tại thời điểm đó.
Sau nhịp giảm vào năm 2022, lợi nhuận dần phục hồi, đạt 196 tỷ đồng năm 2023, 200 tỷ đồng năm 2024 và 225 tỷ đồng năm 2025. Doanh thu năm gần nhất đạt 1.101 tỷ đồng, vượt kế hoạch đề ra. Công ty cũng duy trì chính sách cổ tức tiền mặt với tỉ lệ phổ biến 8-10% trong nhiều năm.
Nhìn từ kết quả kinh doanh, BVSC đã xây dựng được nền tảng hoạt động ổn định hơn so với giai đoạn khủng hoảng trước đó. Tuy nhiên, quy mô vốn lại không tăng tương ứng với tốc độ mở rộng của ngành.
Cuối năm 2025, vốn chủ sở hữu của BVSC đạt khoảng 2.657 tỷ đồng, trong khi con số này tại SSI là hơn 31.000 tỷ đồng, HSC khoảng 14.545 tỷ đồng và TCBS khoảng 40.000 tỷ đồng. Như vậy, vốn chủ sở hữu của BVSC ch bằng 1/12 SSI - "đối thủ" cùng ngành.
Sự chênh lệch này thể hiện rõ trong hoạt động cho vay ký quỹ. Cuối năm 2025, dư nợ cho vay và ứng trước tiền bán của BVSC đạt khoảng 4.557 tỷ đồng, tương đương 172% vốn chủ sở hữu. Trong khi đó, các công ty có quy mô vốn lớn như TCBS và SSI có dư địa cho vay hàng chục nghìn tỷ đồng.
Tổng tài sản BVSC tăng từ 2.398 tỷ đồng năm 2019 lên hơn 7.000 tỷ đồng cuối năm 2025, nhưng phần lớn mức tăng đi cùng với sự gia tăng của các khoản nợ. Tỉ lệ nợ phải trả trên vốn chủ sở hữu tăng từ khoảng 33% lên 165%. Mức này vẫn trong giới hạn quy định, song cho thấy hoạt động kinh doanh ngày càng phụ thuộc vào nguồn vốn vay, đồng thời nhạy cảm hơn với biến động lãi suất.
Ở mảng môi giới, BVSC cũng không còn giữ được vị trí trong nhóm dẫn đầu trên HoSE. Năm 2025, thị phần của công ty nằm ngoài top 10, trong khi các doanh nghiệp như VPS, SSI và TCBS chiếm ưu thế. BVSC vẫn có sự hiện diện ở một số phân khúc như môi giới trên HNX và trái phiếu, nhưng quy mô chưa thể so sánh với nhóm đầu ngành.
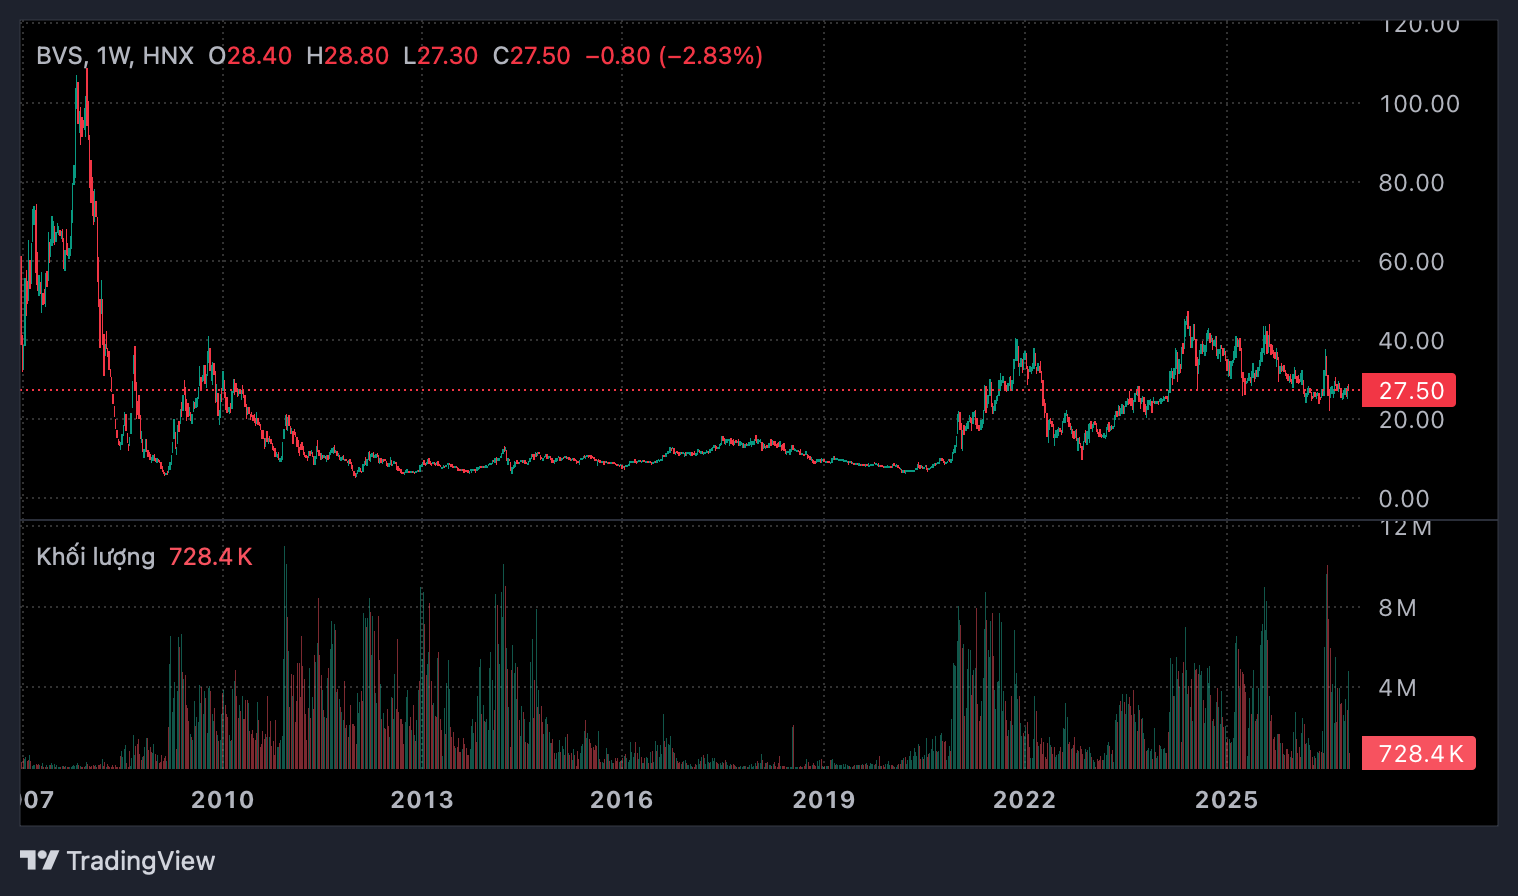
Diễn biến thị giá cổ phiếu BVS (Ảnh: SSI).
Kết quả kinh doanh 9 tháng đầu năm 2026 tiếp tục cho thấy áp lực đối với BVSC. Theo báo cáo tài chính riêng, doanh thu hoạt động đạt 775,8 tỷ đồng, giảm 6% so với cùng kỳ và lợi nhuận sau thuế đạt 80 tỷ đồng, giảm 59%.
Đáng chú ý, mảng môi giới chỉ mang về 3,4 tỷ đồng lợi nhuận gộp khi doanh thu đạt 236 tỷ đồng, gần tương đương chi phí 233 tỷ đồng. Hoạt động tự doanh cũng chuyển từ lãi ròng hơn 107 tỷ đồng cùng kỳ năm trước sang lỗ 33 tỷ đồng, do khoản lỗ từ tài sản FVTPL lên tới 130 tỷ đồng, cao hơn phần lãi 97 tỷ đồng.
Danh mục cổ phiếu tự doanh của BVSC tại cuối quý III/2026 có giá trị khoảng 440 tỷ đồng, tương đương 16% vốn chủ sở hữu. Phần lớn khoản lỗ hiện nay là lỗ chưa thực hiện, do đó vẫn có khả năng thu hồi nếu thị trường phục hồi. Tuy nhiên, việc gia tăng tỷ trọng cổ phiếu trong năm 2026 và ghi nhận thua lỗ khi thị trường đi xuống cho thấy tự doanh vẫn là yếu tố khiến kết quả kinh doanh của BVSC biến động.
Diễn biến này gợi nhớ năm 2008, khi BVSC ghi nhận khoản lỗ và trích lập dự phòng đầu tư khoảng 570 tỷ đồng, khiến lợi nhuận sau thuế âm 452 tỷ đồng, tương đương khoảng 75% vốn chủ sở hữu cuối năm 2007. So với thời điểm đó, mức độ ảnh hưởng hiện nay nhỏ hơn đáng kể: khoản lỗ tự doanh 9 tháng đầu năm 2026 là 33,2 tỷ đồng, chỉ tương đương khoảng 1,2% vốn chủ sở hữu đầu năm.
Cơ hội từ kế hoạch tái cơ cấu
Một trong những thay đổi đáng chú ý tại BVSC trong năm 2026 là việc ông Nhữ Đình Hòa rời vị trí Tổng Giám đốc sau hơn 16 năm điều hành. Người thay thế là ông Nguyễn Đình An, nhân sự có liên hệ với cổ đông lớn Bảo Việt Holdings.
Thay đổi nhân sự diễn ra cùng thời điểm công ty mẹ triển khai kế hoạch tái cơ cấu các đơn vị thành viên giai đoạn 2026-2030. Theo định hướng được công bố, Bảo Việt dự kiến tăng vốn cho BVSC, đồng thời giảm tỉ lệ sở hữu xuống dưới 50%. Hiện cổ đông này nắm khoảng 59,9% vốn tại công ty chứng khoán.
Đây có thể là bước ngoặt quan trọng với BVSC, bởi doanh nghiệp đã giữ nguyên vốn điều lệ 722 tỷ đồng trong khoảng 17 năm. Nếu được triển khai, việc tăng vốn sẽ giúp công ty có thêm nguồn lực cho hoạt động cho vay, đầu tư công nghệ và mở rộng kinh doanh. Việc giảm tỉ lệ sở hữu của công ty mẹ cũng có thể tạo điều kiện để BVSC tìm kiếm thêm nhà đầu tư chiến lược.
Dù vậy, quy mô tăng vốn, phương thức thực hiện, thời điểm triển khai và đối tác tiềm năng hiện chưa được công bố cụ thể. Vì thế, khả năng tạo ra thay đổi thực chất vẫn phụ thuộc vào cách thức triển khai kế hoạch này.
Trong những năm gần đây, BVSC đã có một số bước đi nhằm cải thiện dịch vụ, như đưa vào sử dụng nền tảng giao dịch B-Wise, triển khai định danh điện tử eKYC và thay thế ứng dụng BVSC Mobile bằng BVSC Invest. Công ty cũng phát triển chương trình đào tạo nhân sự môi giới trẻ và các hoạt động chăm sóc khách hàng.
Những nỗ lực này cho thấy BVSC vẫn đang tìm cách thích ứng với sự thay đổi của thị trường. Bên cạnh đó, thương hiệu lâu năm, hệ sinh thái Bảo Việt và kinh nghiệm trong lĩnh vực tư vấn doanh nghiệp vẫn là những nền tảng có thể khai thác.
Sau 27 năm, BVSC không đánh mất khả năng hoạt động hay nền tảng kinh doanh đã xây dựng, nhưng vị thế tiên phong ngày nào đã nhường chỗ cho cuộc cạnh tranh ngày càng quyết liệt về vốn, công nghệ và khách hàng. Công ty đã chọn cách đi thận trọng để vượt qua giai đoạn khó khăn, song lựa chọn ấy cũng khiến tốc độ mở rộng chậm hơn nhiều đối thủ.
Từ giấy phép hoạt động số 01 năm 1999, câu chuyện của BVSC hiện không còn nằm ở lợi thế người đi trước, mà đã thành khả năng chuyển hóa thương hiệu và hệ sinh thái sẵn có thành nguồn lực cạnh tranh mới. Kế hoạch tăng vốn và tái cơ cấu sở hữu trong những năm tới sẽ là yếu tố đáng chú ý, quyết định doanh nghiệp có thể thu hẹp khoảng cách với nhóm dẫn đầu hay tiếp tục duy trì vị thế của một công ty chứng khoán quy mô trung bình.


Hoặc