
Sau tuổi 50, tôi ngày càng thích cuộc sống một mình. Không phải vì tôi muốn tách khỏi mọi người, mà vì ở tuổi này tôi không còn muốn sống theo quá nhiều kỳ vọng bên ngoài. Ăn gì, mặc gì, mua gì, chi bao nhiêu, tất cả đều do tôi tự quyết định. Cũng chính vì vậy, tôi càng hiểu rằng sống một mình không đồng nghĩa với muốn tiêu thế nào cũng được. Ngược lại, khi không có ai gánh tài chính cùng mình, mỗi quyết định liên quan đến tiền càng cần tỉnh táo hơn.
Hồi còn trẻ, tôi từng nghĩ chỉ cần kiếm được tiền là có quyền tận hưởng. Tôi thích quần áo đẹp, thích mỹ phẩm mới, thích những món đồ gia dụng đang thịnh hành. Tủ quần áo lúc nào cũng đầy nhưng tôi vẫn cảm thấy thiếu đồ để mặc. Trong bếp có những món mua về chỉ dùng vài lần, thậm chí có thứ còn nguyên hộp. Cuối tháng nhiều khi chẳng còn bao nhiêu tiền nhưng tôi vẫn tự an ủi: mình đi làm vất vả, mua một chút cũng chẳng sao.
Đến tuổi 50, suy nghĩ ấy thay đổi hoàn toàn.
1. Không tiêu tùy hứng: Mua ít hơn nhưng giữ được nhiều tiền hơn
Nguyên tắc đầu tiên của tôi là không mua chỉ vì thích trong vài phút. Trước khi thanh toán một món đồ, tôi thường tự hỏi ba câu: mình có thực sự cần không, trong nhà đã có thứ tương tự chưa và sau sáu tháng mình còn dùng nó không.
Chỉ ba câu hỏi đơn giản nhưng giúp tôi cắt được rất nhiều khoản chi nhỏ. Một chiếc váy đang giảm giá 50% vẫn là lãng phí nếu mua về rồi treo tủ. Một chiếc máy làm bếp được quảng cáo tiện đến đâu cũng vô nghĩa nếu mỗi tháng chỉ dùng một lần. Một món mỹ phẩm phiên bản giới hạn vẫn là tiền đã tiêu đi nếu sản phẩm cũ chưa dùng hết.
Tôi không còn săn giảm giá như trước. Tôi cũng bớt mua đồ vì cảm xúc. Thay vào đó, tôi ưu tiên những thứ sử dụng lâu dài: quần áo dễ phối, giày dép thoải mái, đồ gia dụng thiết thực và thực phẩm vừa đủ.
Chi phí ăn uống cũng được điều chỉnh. Sống một mình rất dễ gọi đồ ăn ngoài vì ngại nấu, nhưng cộng lại mỗi tháng là một khoản không nhỏ. Tôi chuyển sang tự nấu các bữa đơn giản, mua đồ theo vài ngày một lần và hạn chế tích trữ. Cách này không chỉ giúp giảm tiền ăn mà còn tránh lãng phí thực phẩm.
Từ khi bỏ thói quen tiêu tùy hứng, tôi nhận ra tiền không biến mất nhanh như trước. Thu nhập không tăng nhiều, nhưng số tiền còn lại cuối tháng lại tăng rõ rệt. Đó là lúc tôi hiểu: tiết kiệm không nhất thiết bắt đầu bằng việc kiếm nhiều hơn, đôi khi chỉ cần ngừng để tiền chảy ra những chỗ không cần thiết.
2. Không vay vì hưởng thụ: Đừng biến niềm vui ngắn hạn thành nghĩa vụ dài hạn
Nguyên tắc thứ hai tôi đặt ra khá cứng: không vay tiền chỉ để nâng mức sống.
Ở tuổi trung niên, rất dễ bị tác động bởi những gì người khác đang có. Người quen đổi ô tô, bạn bè sửa nhà, ai đó đi du lịch dài ngày hay mua món đồ đắt tiền. Nếu không tỉnh táo, mình rất dễ cảm thấy cuộc sống của mình đang kém hơn.
Trước đây, tôi từng có lúc nghĩ rằng nếu có thêm một chiếc xe tốt hơn, một căn nhà đẹp hơn hay vài chuyến du lịch sang trọng thì cuộc sống sẽ đáng giá hơn. Nhưng càng lớn tuổi, tôi càng thấy có những thứ mang lại niềm vui trong vài tháng nhưng khoản trả nợ có thể kéo dài vài năm.
Tôi không phản đối vay tiền trong mọi trường hợp. Với nhà ở, đầu tư cho công việc hoặc những khoản thực sự cần thiết, vay có thể là một công cụ tài chính. Nhưng vay chỉ để thỏa mãn cảm giác "người khác có thì mình cũng nên có" là chuyện khác.
Tôi tự đặt giới hạn cho bản thân: không mua món đồ khiến mình phải trả góp dài hạn nếu nó không thực sự cần thiết, không vay chỉ để đi du lịch và không dùng nợ để duy trì một mức sống vượt quá thu nhập.
Sống một mình càng khiến tôi thận trọng với nợ. Khi chỉ có một nguồn thu chính, một khoản trả góp cố định mỗi tháng có thể nhanh chóng trở thành áp lực nếu sức khỏe hoặc công việc thay đổi.
Đến tuổi 50, tôi thích cảm giác không nợ hơn cảm giác sở hữu một món đồ khiến người khác trầm trồ.
3. Không để tuổi già thiếu khoản dự phòng
Nguyên tắc cuối cùng cũng là điều tôi coi trọng nhất: dù thu nhập nhiều hay ít, mỗi tháng vẫn phải để lại một khoản cho tương lai.
Trước đây, tôi thường tiết kiệm theo kiểu "còn bao nhiêu thì để dành". Kết quả là hầu như chẳng còn bao nhiêu. Bây giờ tôi làm ngược lại: vừa có thu nhập, tôi tách ngay một phần sang khoản dự phòng rồi mới chi tiêu số còn lại.
Khoản tiền này không dùng cho mua sắm, không dùng vì đang có khuyến mãi và cũng không lấy ra chỉ vì muốn tự thưởng. Tôi coi đó là tiền dành cho những tình huống không thể đoán trước như sức khỏe, sửa chữa nhà cửa, giảm thu nhập hoặc những chi phí lớn khi về già.
Sau tuổi 50, quỹ dự phòng có ý nghĩa khác hẳn thời trẻ. Khi còn 20-30 tuổi, mất một khoản tiền còn có nhiều thời gian để kiếm lại. Nhưng khi bước vào trung niên, khả năng tạo thu nhập có thể không còn tăng đều trong khi chi phí sức khỏe lại có xu hướng lớn hơn.
Bởi vậy, tôi không còn quá quan tâm mình có bao nhiêu món đồ mới. Tôi quan tâm hơn đến việc nếu ngày mai không làm việc trong vài tháng, mình có đủ tiền sống hay không. Nếu có một khoản chi bất ngờ, mình có phải vay ai hay không. Nếu tuổi già đến sớm hơn dự kiến, mình có đủ bình tĩnh để đối mặt hay không.
Với tôi, tiền dự phòng không đơn thuần là con số trong tài khoản. Nó là cảm giác chủ động.
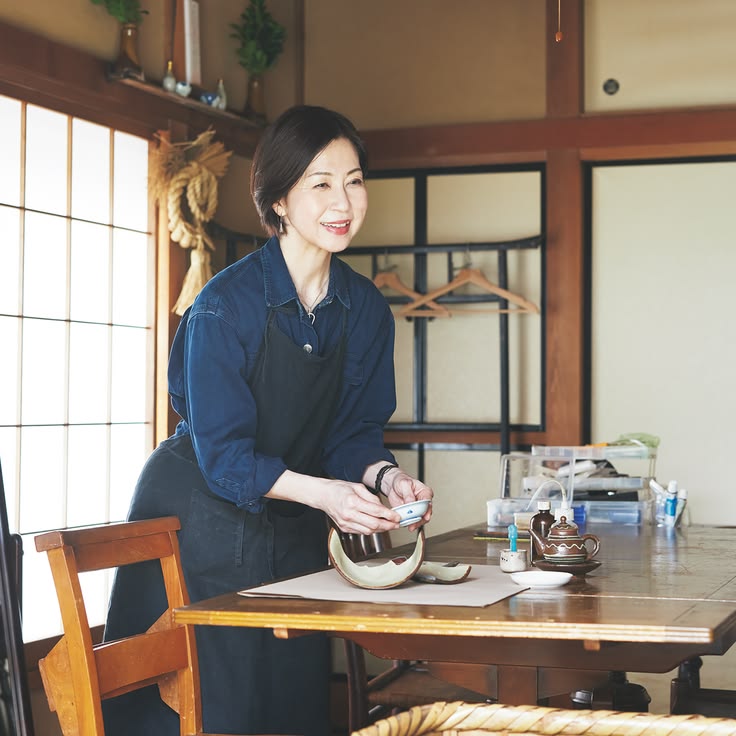
Sau tuổi 50, tôi không còn muốn dùng tiền để chứng minh điều gì
Càng sống một mình lâu, tôi càng hiểu rằng rất nhiều khoản chi trước đây thực ra không xuất phát từ nhu cầu thật. Có những thứ tôi mua vì sợ mình thua kém, có những món tôi mua để tự thưởng sau một ngày mệt mỏi, cũng có những khoản chỉ vì thấy người khác đang sở hữu.
Bây giờ, tôi không còn chạy theo những điều ấy.
Tôi vẫn mua quần áo đẹp, vẫn đi ăn ngoài, vẫn du lịch khi có điều kiện. Nhưng mọi khoản chi đều nằm trong khả năng của mình. Nếu một món đồ khiến tôi phải lo nghĩ quá lâu hoặc đẩy khoản tiết kiệm xuống quá thấp, tôi sẵn sàng không mua.
Sống một mình ở tuổi 50 không đáng sợ. Điều đáng lo hơn là bước vào tuổi già với thói quen tiêu tùy hứng, những khoản nợ không cần thiết và một tài khoản gần như trống rỗng.
Vì vậy, ba nguyên tắc tôi giữ cho mình rất rõ ràng: Không tiêu tùy hứng, không vay vì hưởng thụ và không để tuổi già thiếu khoản dự phòng.
Tiền bạc không giải quyết được mọi vấn đề của tuổi trung niên, nhưng một nền tài chính gọn gàng có thể giúp mình bớt rất nhiều nỗi lo. Và ở tuổi này, sống nhẹ đầu


Hoặc