
Theo báo cáo nghiên cứu thị trường bất động sản Việt Nam 9 tháng và dự báo 3 tháng cuối năm 2026 của Viện Nghiên cứu Kinh tế - Tài chính - Bất động sản Dat Xanh Services (DXS-FERI), thị trường nhà ở trong quý cuối năm có thể đón thêm khoảng 30.000 sản phẩm mới, đưa tổng nguồn cung sơ cấp cả năm lên hơn 140.000 sản phẩm.
Sức mua chưa theo kịp nguồn cung
Nguồn cung thứ cấp cũng được dự báo đa dạng hơn khi nhiều dự án tiếp tục bàn giao trong những tháng cuối năm. Phân khúc căn hộ dự kiến giữ vai trò chủ đạo, với nguồn hàng mới chủ yếu đến từ các dự án quy mô lớn.
Tuy nhiên, nguồn cung gia tăng chưa đồng nghĩa thanh khoản sẽ cải thiện tương ứng. Trong 9 tháng đầu năm, tổng nguồn cung sơ cấp đạt khoảng 114.857 sản phẩm, tăng 21% so với cùng kỳ năm trước. Ngược lại, lượng hấp thụ chỉ đạt khoảng 32.469 sản phẩm, giảm 16%.
Riêng quý III, lượng hấp thụ ước đạt 6.368 sản phẩm, giảm 36% so với cùng kỳ năm 2025. Diễn biến này cho thấy khả năng tiêu thụ đang trở thành bài toán lớn hơn đối với các chủ đầu tư khi lượng hàng đưa ra thị trường tiếp tục tăng.
Lãi suất là một trong những yếu tố gây sức ép lên quyết định mua nhà. Theo DXS-FERI, trong 9 tháng đầu năm, lãi suất vay mua bất động sản thả nổi phổ biến ở mức 13-15%/năm. Sau thời gian ưu đãi, chi phí vay tăng khiến người mua sử dụng đòn bẩy tài chính phải cân nhắc kỹ hơn về khả năng trả nợ.
Tâm lý quan sát và trì hoãn giao dịch cũng gia tăng khi khách hàng chờ tín hiệu rõ ràng hơn về mặt bằng lãi suất, chính sách và pháp lý dự án. Chu kỳ ra quyết định kéo dài do người mua dành nhiều thời gian so sánh phương án đầu tư, thẩm định giá trị tài sản và khả năng tạo dòng tiền.
Trên thị trường thứ cấp, áp lực thể hiện rõ hơn ở những bất động sản có chi phí lãi vay lớn nhưng khả năng khai thác không đạt kỳ vọng. Trong quý III, giá bán sơ cấp tại nhiều khu vực và loại hình đã điều chỉnh giảm 5-20% so với quý trước, theo thống kê của DXS-FERI. Giá thứ cấp cũng giảm, đặc biệt ở nhóm tài sản chịu áp lực tài chính.
Diễn biến này khiến triển vọng cuối năm có sự phân hóa giữa các dự án. DXS-FERI nhận định những sản phẩm có pháp lý hoàn chỉnh, vị trí thuận lợi, chủ đầu tư uy tín và chính sách thanh toán phù hợp sẽ có lợi thế về khả năng hấp thụ. Giao dịch được dự báo chủ yếu phục vụ nhu cầu ở thực và đầu tư trung, dài hạn, thay vì đầu cơ ngắn hạn.
Ba kịch bản cho thị trường bất động sản quý IV
Trong báo cáo phân tích, DXS-FERI xây dựng 3 kịch bản cho thị trường bất động sản nhà ở trong quý IV/2026, dựa trên các giả định khác nhau về nguồn cung, lãi suất và sức mua.
 |
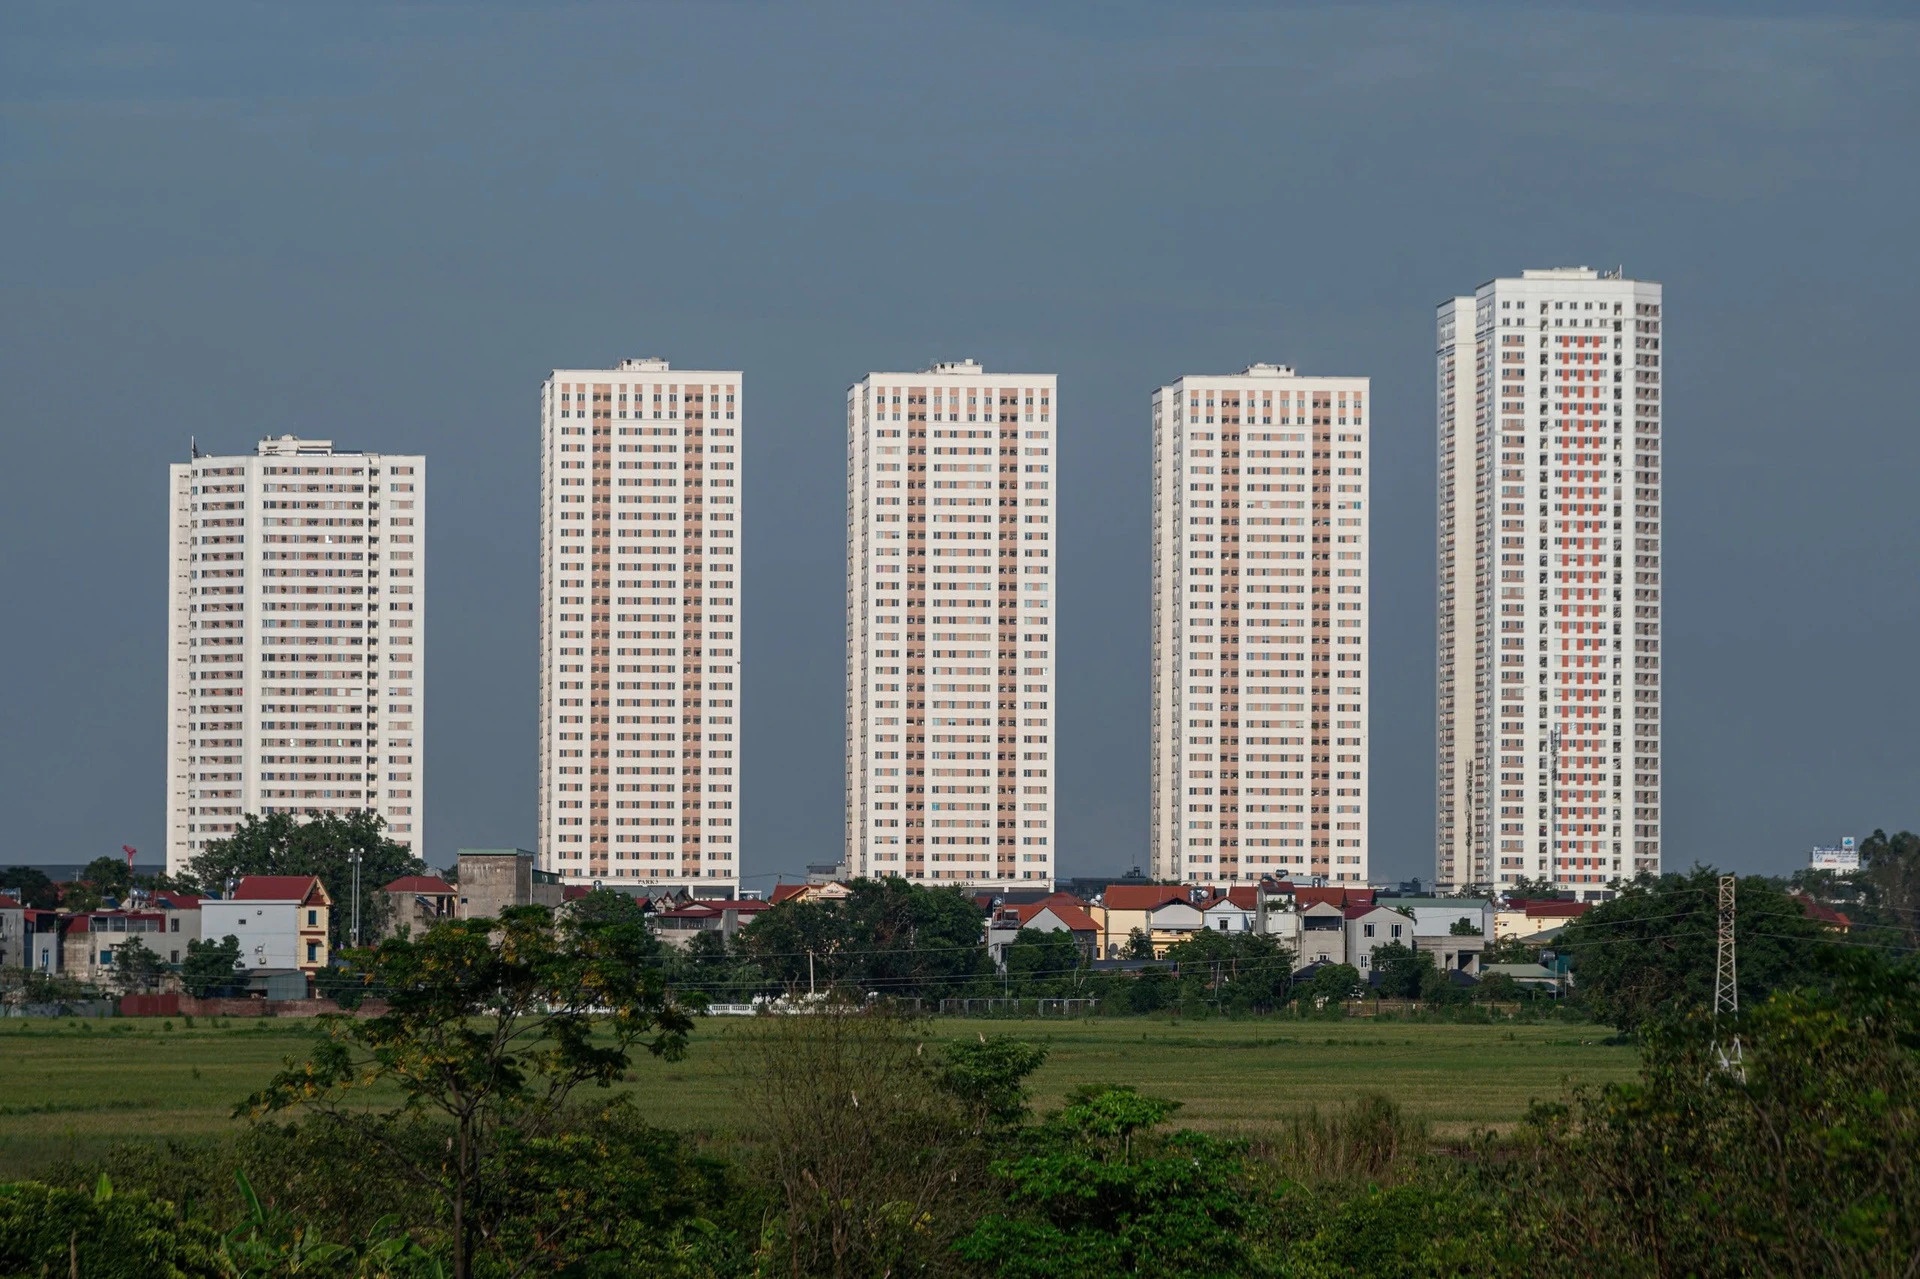
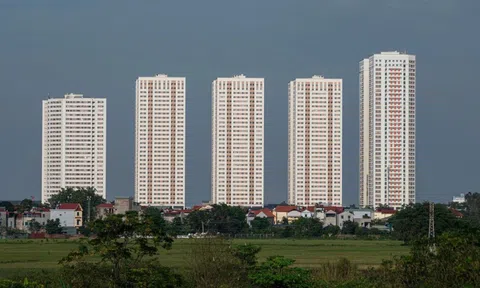
| Thị trường nhà ở cuối năm khó phục hồi đồng đều. Ảnh: Quỳnh Danh. |
Ở kịch bản kỳ vọng, nguồn cung tăng 20-30%, giá bán đi ngang, lãi suất thả nổi dao động 12-14% và tỷ lệ hấp thụ đạt 30-35%. Đây là kịch bản cho thấy thị trường có thể duy trì trạng thái ổn định hơn nếu mặt bằng lãi suất không tăng thêm và sức mua cải thiện.
Với kịch bản thách thức, DXS-FERI dự báo nguồn cung chỉ tăng 15-20%, lãi suất thả nổi lên 14-16%, giá bán giảm nhẹ và tỷ lệ hấp thụ xuống dưới 20%. Khi đó, những sản phẩm có giá cao, phụ thuộc vào dòng vốn vay hoặc thiếu khả năng khai thác thực tế có thể tiếp tục chịu sức ép thanh khoản.
Trong khi đó, kịch bản lý tưởng giả định nguồn cung tăng 30-40%, giá bán tăng 5-10%, lãi suất thả nổi giảm về 10-12% và tỷ lệ hấp thụ đạt 40-45%. Tuy nhiên, DXS-FERI lưu ý kịch bản này khó xảy ra trong bối cảnh hiện nay.
Ông Lê Quốc Kiên, chuyên gia tư vấn bất động sản, cho rằng các chủ đầu tư sẽ tiếp tục đẩy mạnh bán hàng để hoàn thành kế hoạch doanh số và thu hồi dòng tiền trong quý cuối năm. Dù vậy, thanh khoản nhiều khả năng vẫn phân hóa, khó phục hồi đồng đều giữa các dự án.
Trong khi đó, PGS.TS Ngô Trí Long, chuyên gia kinh tế thuộc Hiệp hội Tư vấn Tài chính Việt Nam, nhận định lãi suất cao đang gây sức ép lên sức mua và thanh khoản. Giá chào bán cũng khó điều chỉnh nhanh do chi phí đất đai, xây dựng, tài chính và kỳ vọng của người bán.
Ở góc nhìn tích cực hơn về giao dịch cuối năm, Hội Môi giới bất động sản Việt Nam (VARS) dự báo lượng giao dịch nhà ở trong quý IV có thể tăng gấp đôi quý trước nhờ yếu tố mùa vụ, triển vọng tăng trưởng kinh tế, đầu tư công, dòng vốn FDI và lượng kiều hối dịp cuối năm. VARS cũng kỳ vọng giao dịch nhà ở xã hội tăng mạnh khi nhiều dự án được triển khai.
Tuy nhiên, triển vọng giao dịch tích cực không đồng nghĩa toàn thị trường sẽ phục hồi đồng đều. Theo VARS, giá bán sơ cấp vẫn có thể tăng do chi phí phát triển dự án, gồm tiền sử dụng đất, tài chính, vật liệu và nhân công, tiếp tục ở mức cao. Ngược lại, những sản phẩm mang tính đầu cơ, chưa hình thành cộng đồng dân cư hoặc thiếu khả năng khai thác có thể tiếp tục gặp khó khăn về thanh khoản.
Tri Thức - Znews giới thiệu độc giả Tủ sách kiến thức kinh tế với đa dạng cuốn sách, câu chuyện trong lĩnh vực kinh doanh, kinh tế. Những cuốn sách, câu chuyện trong Tủ sách không đơn thuần là những tác phẩm của tri thức mà còn chứa đựng bí quyết, kinh nghiệm quý báu từ các tác giả, nhà quản lý có uy tín và kinh nghiệm lâu năm trong ngành.
Đọc sách không chỉ giúp tiếp cận những kiến thức mới mà còn giúp mở rộng tầm nhìn và phát triển bản thân. Tủ sách kiến thức kinh tế mong muốn lan tỏa tri thức trong lĩnh vực kinh doanh, đồng thời phát triển văn hóa đọc cho người Việt.


Hoặc