
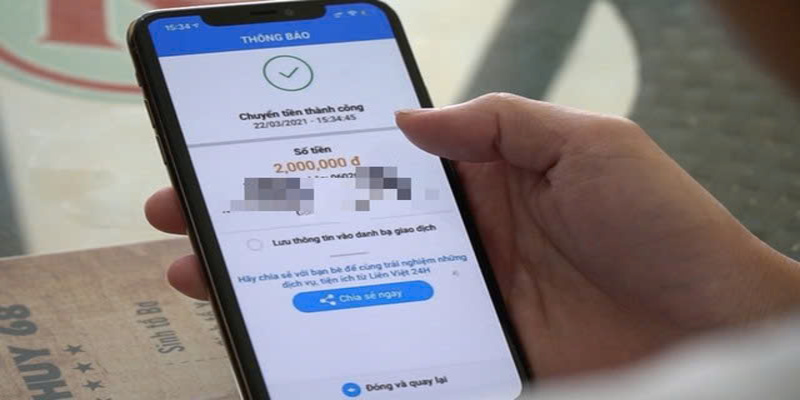
Ảnh minh họa
Từ ngày 1/7/2026, công tác quản lý thuế đối với HKD tại Việt Nam chính thức bước sang một giai đoạn mới. Luật quản lý thuế năm 2025 lần đầu tiên kích hoạt đầy đủ cơ chế phân nhóm rủi ro người nộp thuế, đưa vào hệ thống giám sát dựa trên phân tích dữ liệu thay vì cách quản lý thủ công như trước đây.
Theo Thuế cơ sở 12 tỉnh Thanh Hóa, trong mô hình mới này, cơ quan thuế không còn chỉ dựa vào kiểm tra định kỳ hay xử lý khi đã có vi phạm rõ ràng. Thay vào đó, dữ liệu hóa đơn điện tử, dòng tiền giao dịch và lịch sử tuân thủ sẽ được phân tích để xếp hạng mức độ rủi ro của từng HKD, từ đó xác định mức độ giám sát phù hợp. Sự thay đổi này không đơn thuần là siết quản lý, mà là bước chuyển mang tính cấu trúc trong tư duy quản lý thuế hiện đại.
Tuy nhiên, với hàng triệu người dân, đây cũng là giai đoạn đặt ra nhiều áp lực mới về minh bạch dữ liệu và kỷ luật tuân thủ, những yếu tố sẽ quyết định HKD đứng ở nhóm rủi ro thấp hay cao trong hệ thống quản lý thuế từ năm 2026.
Về mặt pháp luật, cơ chế phân nhóm rủi ro trong Luật quản lý thuế 2025 không phải là một sáng tạo mang tính siết chặt đột ngột, mà là sự nội luật hóa một nguyên tắc quản lý thuế phổ biến trên thế giới, được OECD, IMF và nhiều cơ quan thuế quốc gia khuyến nghị từ nhiều năm nay: quản lý dựa trên rủi ro thay vì quản lý đồng loạt. Mô hình truyền thống tốn nguồn lực và tạo áp lực không cần thiết lên đối tượng tuân thủ tốt. Quản lý rủi ro ra đời để khắc phục điểm yếu đó, bằng cách phân loại người nộp thuế theo mức độ cần giám sát.
Luật quản lý thuế 2025 phân nhóm rủi ro không phải là chế tài, không phải là kết luận vi phạm và không phải là cơ sở để xử phạt hành chính hay truy cứu trách nhiệm. Về bản chất pháp lý, đây chỉ là công cụ hành chính nội bộ giúp cơ quan thuế quyết định ai cần theo dõi sát hơn, ai có thể áp dụng cơ chế quản lý nhẹ.
Điểm quan trọng, tiêu chí rủi ro không dựa trên cảm tính, mà dựa trên dữ liệu. Dữ liệu ở đây không chỉ là doanh thu cao hay thấp, mà là mức độ nhất quán giữa các nguồn thông tin mà người nộp thuế đã cung cấp hoặc phát sinh trong quá trình giao dịch, bao gồm hóa đơn điện tử, dòng tiền qua ngân hàng, lịch sử kê khai, lịch sử nộp thuế và tình trạng cập nhật thông tin đăng ký kinh doanh. Khi các dữ liệu này trùng khớp, ổn định, người nộp thuế tự động được nhận diện là rủi ro thấp dù quy mô không nhỏ.
Ngược lại, rủi ro cao thường phát sinh không phải vì kiếm nhiều tiền, mà vì dữ liệu lệch chuẩn (doanh thu kê khai không tương thích với dòng tiền, hóa đơn phát hành không đều, thay đổi thông tin kinh doanh liên tục nhưng không cập nhật hoặc tái diễn các vi phạm thủ tục). Những dấu hiệu này được xem là tín hiệu cần làm rõ, chứ chưa bao giờ được coi là bằng chứng vi phạm.
Một điểm đáng lưu ý về mặt bảo đảm quyền, dù bị xếp vào nhóm rủi ro nào, người nộp thuế vẫn giữ nguyên đầy đủ các quyền pháp lý theo luật định, bao gồm quyền giải trình, quyền bổ sung chứng từ, quyền yêu cầu giải thích căn cứ quản lý và quyền khiếu nại. Phân nhóm rủi ro không làm thay đổi địa vị pháp lý mà chỉ làm thay đổi cường độ tương tác giữa cơ quan thuế và người nộp thuế.
Cơ chế này phản ánh một sự dịch chuyển có tính cấu trúc của quản lý thuế Việt Nam, từ tiền kiểm, hậu kiểm thủ công sang giám sát liên tục bằng dữ liệu. Trong mô hình đó, tuân thủ không còn được đánh giá qua những đợt kiểm tra đột xuất, mà qua tính minh bạch nhất quán theo thời gian. Người dân càng chuẩn hóa sớm hóa đơn, dòng tiền và thông tin pháp lý, thì càng ít bị đưa vào diện rủi ro và càng ít phải đối mặt với các biện pháp giám sát tăng cường.
Vì vậy, phân nhóm rủi ro không phải là siết, mà là cách nhà nước phân bổ nguồn lực quản lý hợp lý hơn, đồng thời tạo động lực để những người tuân thủ tốt được đứng ngoài vòng kiểm tra nhiều nhất có thể.
Theo quy định của pháp luật thuế, doanh thu tính thuế giá trị gia tăng đối với HKD, cá nhân kinh doanh là doanh thu bao gồm thuế (trường hợp thuộc diện chịu thuế) của toàn bộ tiền bán hàng, cung ứng dịch vụ mà HKD, cá nhân kinh doanh được hưởng không phân biệt đã thu được tiền hay chưa thu được tiền.
Hành vi "chỉ nhận tiền mặt", không ghi nội dung chuyển khoản hoặc ghi nội dung chuyển khoản mập mờ – ví dụ "trả tiền mượn", "tiền cafe", "tiền ship"… để cơ quan chức năng gặp khó khăn khi xác định doanh thu không làm giảm nghĩa vụ thuế, mà ngược lại có thể trở thành dấu hiệu nghi ngờ cho hành vi che giấu doanh thu.
Cục trưởng Cục Thuế TP Hà Nội cho biết, việc chuyển khoản không ghi nội dung cũng không "qua mắt" được cơ quan thuế, do cơ quan thuế đã nắm toàn bộ dữ liệu về người bán hàng và dòng tiền.
Thuế TP Hà Nội cho biết, cơ quan thuế không chỉ dựa vào dữ liệu chuyển khoản để xác định doanh thu mà sẽ dựa trên cơ sở dữ liệu của ngành thuế, trao đổi với các bộ ngành để từ đó áp dụng các biện pháp nghiệp vụ phân tích dữ liệu để đưa ra các trường hợp rủi ro trong việc che giấu doanh thu này.
Ngoài ra, Chi cục Thuế khu vực I nêu rõ: Một số trường hợp người bán yêu cầu thu thêm tiền của người mua nếu thanh toán bằng hình thức chuyển khoản không những ảnh hưởng đến quyền lợi của người mua mà còn là hành vi có dấu hiệu vi phạm pháp luật.
Cơ quan thuế rất mong muốn các hộ, cá nhân kinh doanh hãy là những nhà kinh doanh tỉnh táo, tìm hiểu quy định pháp luật, không nghe và làm theo những hành vi trái pháp luật như che giấu doanh thu, không minh bạch trong giao dịch kinh tế; thực hiện kê khai đúng và đầy đủ doanh thu khi bán hàng hóa dịch vụ.


Hoặc