
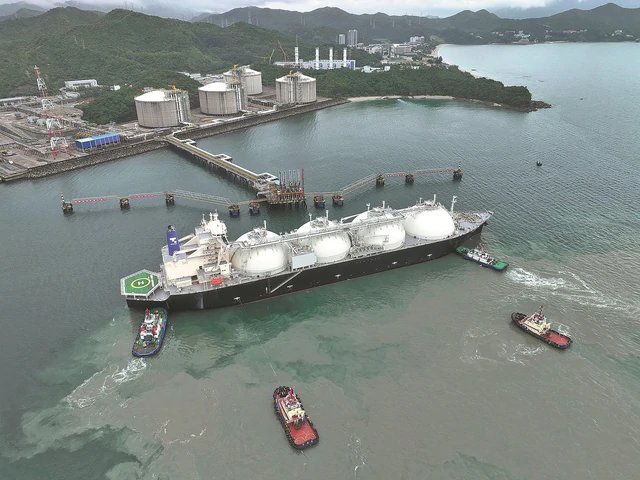
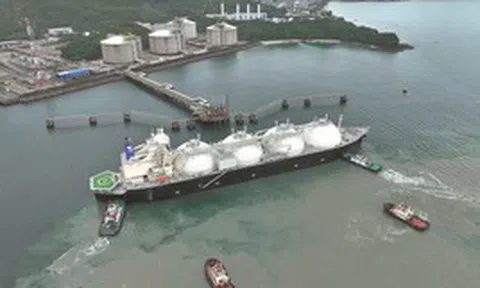
Trung Quốc đang giảm nhập khẩu khí tự nhiên hóa lỏng (LNG) dù bước vào giai đoạn nhu cầu tiêu thụ thường tăng cao trước mùa đông. Nguyên nhân chủ yếu đến từ nguồn cung khí đốt trong nước dồi dào, kéo giá bán nội địa xuống thấp hơn đáng kể so với thị trường quốc tế.
Theo các cơ quan thông tấn uy tín, giá LNG trung bình trên toàn Trung Quốc ngày 9/11 ở mức 21,97 USD/triệu đơn vị nhiệt Anh (mmBtu), thấp hơn gần 10 USD/mmBtu so với giá chuẩn tại Nhật Bản và Hàn Quốc.
Diễn biến này xuất hiện sau khi các tập đoàn năng lượng nhà nước hoàn tất quá trình tích trữ khí đốt và bắt đầu đưa nhiên liệu từ các kho dự trữ ra thị trường. Nguồn cung tăng lên khiến giá khí đốt trong nước giảm, đồng thời làm cho LNG mua trên thị trường giao ngay quốc tế kém hấp dẫn hơn về mặt chi phí đối với các doanh nghiệp Trung Quốc.
Với vị thế là một trong những quốc gia nhập khẩu LNG lớn nhất thế giới, Trung Quốc có ảnh hưởng đáng kể đến nhu cầu trên thị trường nhiên liệu này. Khi giá quốc tế tăng cao, các doanh nghiệp nước này thường có xu hướng hạn chế mua hàng.
Đầu năm 2026, hoạt động nhập khẩu LNG của Trung Quốc đã bị thu hẹp khi giá vượt 20 USD/mmBtu. Xu hướng này tiếp tục kéo dài đến tháng 9, trong bối cảnh giá nhiên liệu vẫn duy trì ở mức cao. Các nhà nhập khẩu Trung Quốc cũng tìm kiếm những nguồn cung thay thế LNG từ Trung Đông.
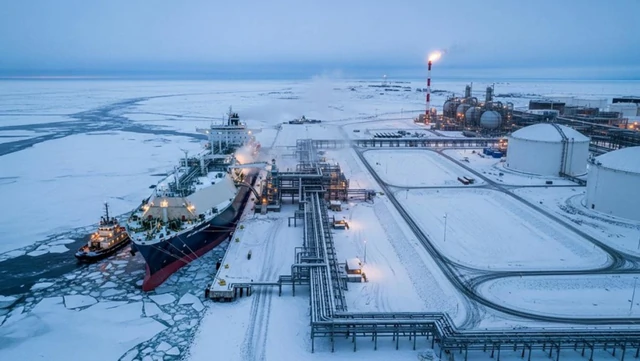
Các nhà nhập khẩu LNG ở châu Á và châu Âu có thể hưởng lợi lớn truớc động thái mới nhất từ Trung Quốc.
Việc Trung Quốc giảm nhu cầu mua LNG có thể tạo thêm dư địa cho các khách hàng tại châu Á và châu Âu trong quá trình chuẩn bị nguồn nhiên liệu cho mùa đông.
Khi một trong những quốc gia thu mua lớn nhất thế giới hạn chế nhập khẩu, lượng LNG trên thị trường quốc tế có thêm cơ hội được phân bổ cho những khách hàng khác. Đây là diễn biến đáng chú ý trong bối cảnh giá nhiên liệu vẫn ở mức cao và cạnh tranh nguồn cung giữa các khu vực tiếp tục hiện hữu.
Trước đó, vào cuối tháng 10, giá LNG giao ngay tại châu Á đã vượt 30 USD/mmBtu, lần đầu tiên kể từ tháng 12/2022. Áp lực tăng giá xuất phát từ tình trạng gián đoạn xuất khẩu LNG của Qatar và sự mất cân đối ngày càng lớn giữa cung và cầu nhiên liệu toàn cầu, dù lượng xuất khẩu từ Mỹ tăng mạnh. Giá LNG sau đó tiếp tục duy trì trên 31 USD/mmBtu, với mức đóng cửa gần nhất được ghi nhận là 31,49 USD/mmBtu.
Trong khi đó, thị trường khí đốt châu Âu ghi nhận diễn biến ngược chiều. Giá hợp đồng tương lai từng vượt 100 euro/MWh đã giảm xuống còn 86,80 euro/MWh. Diễn biến này diễn ra trong bối cảnh xuất hiện những tín hiệu lạc quan mới liên quan đến tình hình Trung Đông, sau khi đảng Dân chủ giành quyền kiểm soát cả hai viện Quốc hội Mỹ.
Sự trái chiều giữa hai thị trường cho thấy áp lực về giá và nguồn cung vẫn đang diễn ra khác nhau tại từng khu vực. Trong bối cảnh các quốc gia tiếp tục tích trữ nhiên liệu trước mùa đông, việc Trung Quốc giảm mua LNG có thể góp phần giảm sức ép cạnh tranh nguồn hàng đối với những khách hàng còn lại trên thị trường quốc tế.


Hoặc